



Điều hướng nhanh sản phẩm
Nhận báo giá
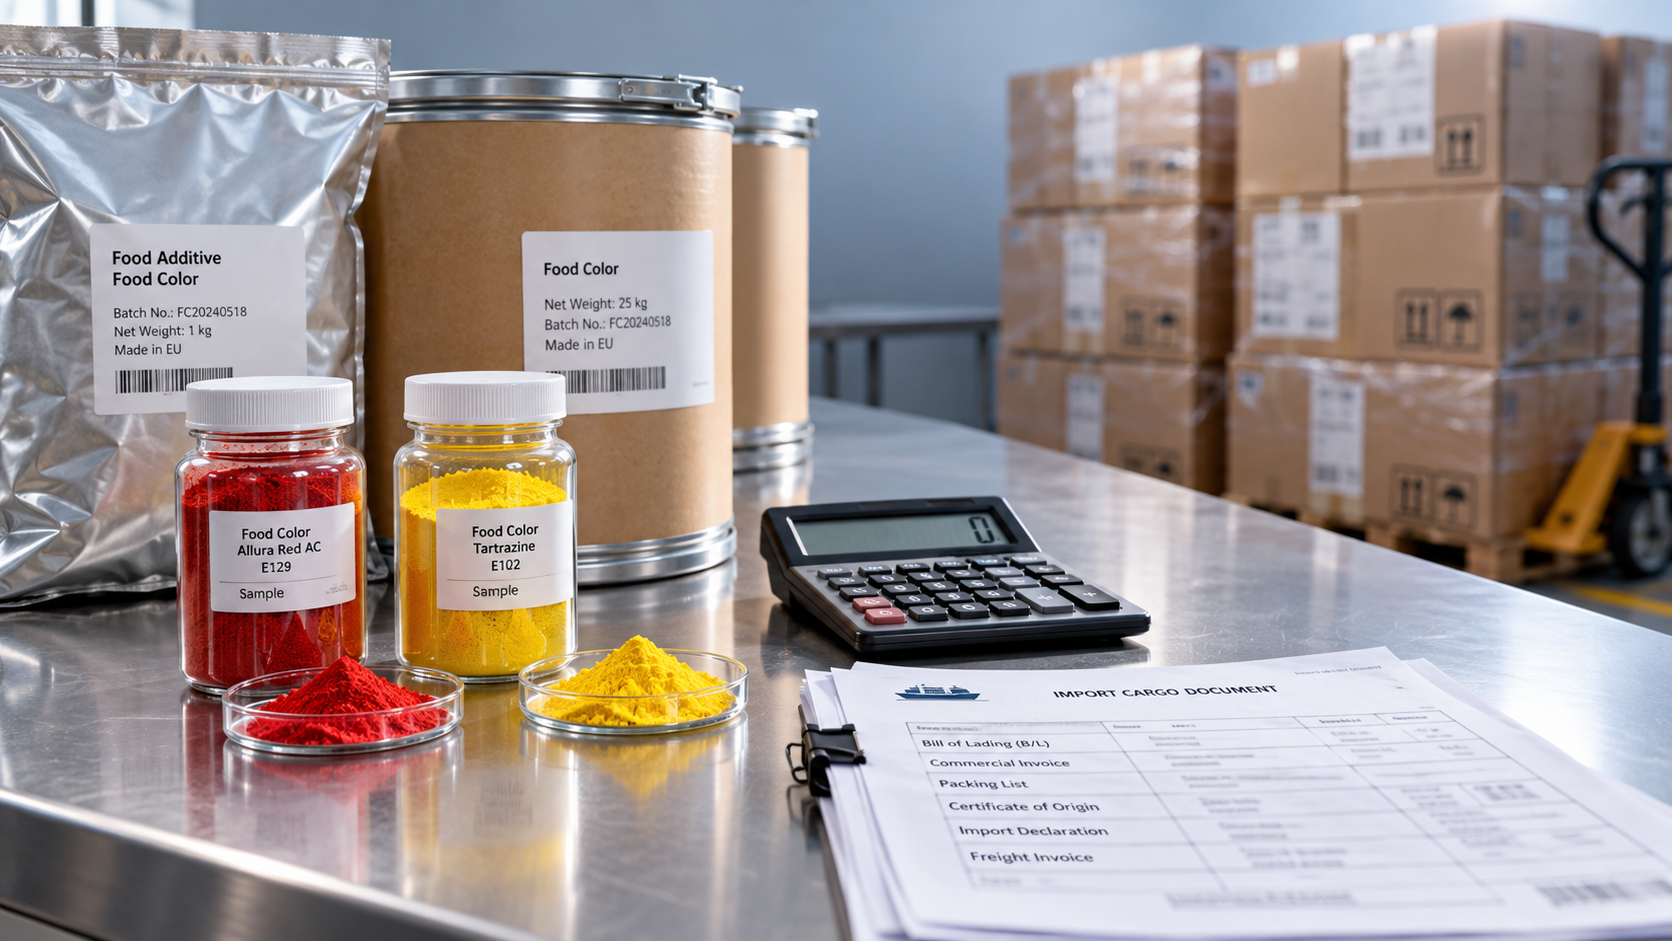
Chi phí chất tạo màu thực phẩm nhập khẩu bao gồm giá nhà cung cấp và mọi khoản chi phí bổ sung cần thiết để đưa nguyên liệu có thể sử dụng đến kho tiếp nhận. Cước vận chuyển và thuế nhập khẩu chỉ là một phần của phép tính này. Bảo hiểm, thông quan, phí tại cảng, vận chuyển nội địa và các khoản thuế không được hoàn lại cũng ảnh hưởng đến chi phí cuối cùng trên mỗi kilôgam. Thuế nhập khẩu được hoàn lại cần được tính riêng về dòng tiền, vì số tiền nộp khi thông quan có thể cao hơn khoản cuối cùng được ghi nhận là chi phí hàng tồn kho.
Không có tỷ lệ phần trăm chung đáng tin cậy nào để cộng thêm vào báo giá. Kết quả phụ thuộc vào quy mô lô hàng, điều kiện giao hàng, phân loại hải quan, xuất xứ, điểm đến và quy cách sản phẩm. Một phép tính hữu ích sẽ đưa ra hai con số:chi phí hàng tồn kho sau khi nhập khẩu trên mỗi kilôgam có thể sử dụng và số tiền mặt cần có để hoàn tất thủ tục nhập khẩu.
Xây dựng phép tính dựa trên một điểm giao hàng đã xác định
Hãy xác định điểm kết thúc trước khi thu thập báo giá. “Đã giao đến nơi” có thể có nghĩa là hàng đến cảng đích, được thông quan hoặc được giao đến kho. Mỗi điểm kết thúc sẽ còn lại các khoản chi phí khác nhau chưa được tính. Để so sánh mua hàng, giao đến cùng một địa điểm tiếp nhận sẽ tạo cơ sở nhất quán.
Phép tính cốt lõi là:
Chi phí hàng tồn kho sau khi nhập khẩu = giá trị hàng hóa thuần + chi phí vận chuyển và bảo hiểm chưa được tính trong giá + thuế nhập khẩu + phí thông quan và xử lý + giao hàng nội địa + chi phí chuẩn bị được quy trực tiếp + các khoản thuế không được hoàn lại.
Chi phí sau khi nhập khẩu trên mỗi kilôgam = chi phí hàng tồn kho sau khi nhập khẩu ÷ số kilôgam tịnh có thể sử dụng đã nhận.
Sử dụng số tiền trên hóa đơn sau khi áp dụng các khoản chiết khấu phù hợp, sau đó xác định những dịch vụ nào đã được tính trong số tiền đó. Cộng thêm cước vận tải đường biển ước tính vào báo giá đã bao gồm cước này sẽ khiến chi phí bị tính cao hơn thực tế. Ngược lại, bỏ qua phí tại cảng đến vì báo giá ghi “đã bao gồm cước vận chuyển” sẽ dẫn đến sai số theo hướng ngược lại.
Mẫu số cũng cần được xác định rõ ràng. Khối lượng tịnh của sản phẩm không bao gồm thùng phuy, bao, pallet và các loại bao bì khác. Nếu một phần lô hàng không thể được sử dụng cho mục đích dự kiến, hãy thể hiện riêng ảnh hưởng đến số lượng có thể sử dụng, thay vì gộp vào khối lượng ghi trên hóa đơn của nhà cung cấp. Việc hạch toán hao hụt bất thường cần tuân theo chính sách áp dụng, thay vì tự động tính mọi khoản hao hụt vào hàng tồn kho.
Tách biệt các khoản phí đã bao gồm và các khoản phí còn phải thanh toán
Incoterms xác định các nghĩa vụ giao hàng, trách nhiệm về chi phí và thời điểm chuyển giao rủi ro quan trọng, nhưng không cung cấp bảng kê đầy đủ về chi phí sau khi nhập khẩu. Hãy ghi lại địa điểm được nêu và phiên bản đi kèm điều kiện giao hàng. Chỉ ghi một chữ viết tắt mà không có địa điểm sẽ tạo ra quá nhiều khả năng diễn giải không nhất quán.
Ước tính của đại lý tại điểm đến đặc biệt hữu ích đối với các lô hàng lẻ không đủ tải container. Cước vận chuyển chặng chính thấp vẫn có thể đi kèm các khoản phí đáng kể cho việc tách hàng, chứng từ, xử lý và phí tối thiểu. Hãy so sánh toàn bộ tuyến đường đến kho, bao gồm cả bao bì và kích thước thực tế của lô hàng.
Xác định thuế nhập khẩu dựa trên công thức sản phẩm thực tế
Mô tả thương mại như “chất tạo màu thực phẩm” không đủ để tính thuế một cách đáng tin cậy. Phân loại có thể khác nhau giữa chất màu tổng hợp, chiết xuất tự nhiên, chất màu dạng bột và các chế phẩm có chứa chất mang hoặc thành phần khác. Các sản phẩm dạng bột và dạng lỏng có tên gọi tương tự cũng có thể khác nhau về thành phần và cách xử lý hải quan.
Trước khi xác định mã thuế của nước nhập khẩu, hãy thu thập thông tin về thành phần, dạng vật lý, mô tả quy trình sản xuất nếu có liên quan, mục đích sử dụng và các tài liệu kỹ thuật hỗ trợ. Số CAS có thể giúp nhận diện một chất, nhưng bản thân số này không xác định được phân loại của một sản phẩm đã pha chế. Mã xuất khẩu do nhà cung cấp đưa ra chỉ là tài liệu tham khảo ban đầu; biểu thuế của khu vực pháp lý nhập khẩu mới quyết định việc khai báo.
Hãy tách riêng các mặt hàng hóa chất khác được mua cùng đợt. Một dung môi như1,3-Butanediol CAS#107-88-0 cần được xem xét phân loại và quy cách riêng. Việc xác định danh tính của chất này không chứng minh rằng chất phù hợp cho ứng dụng thực phẩm, và không nên áp dụng giả định về thuế của mặt hàng đó cho chất tạo màu thực phẩm.
Thuế nhập khẩu còn phụ thuộc vào xuất xứ hải quan, vốn không nhất thiết là quốc gia gửi hàng. Để được hưởng ưu đãi, cần đáp ứng các điều kiện xuất xứ áp dụng và có chứng từ hỗ trợ. Nếu chưa xác định được khả năng đủ điều kiện, hãy giữ lại phép tính theo mức thuế thông thường và trình bày khoản tiết kiệm có thể có nhờ ưu đãi thành một kịch bản riêng.
Đối với thuế suất theo tỷ lệ phần trăm, thuế nhập khẩu = trị giá hải quan × thuế suất áp dụng. Nếu biểu thuế áp dụng mức phí cụ thể trên mỗi đơn vị, thuế suất kết hợp hoặc các khoản thuế bổ sung, hãy tính các thành phần đó theo quy định áp dụng.
Trị giá hải quan không phải lúc nào cũng giống với số tiền trên hóa đơn của nhà cung cấp. Theo quy định tại điểm đến, cước vận chuyển, bảo hiểm, khoản hỗ trợ, tiền bản quyền hoặc các điều chỉnh khác có thể được tính vào trị giá tính thuế. Hãy xác định cơ sở tính trị giá đó trước khi áp dụng thuế suất; nếu không, ngay cả một tỷ lệ thuế có vẻ chính xác cũng sẽ cho ra số tiền thuế nhập khẩu sai.
Tách riêng chi phí hàng tồn kho và dòng tiền nhập khẩu
VAT nhập khẩu hoặc một loại thuế tương đương được hoàn lại thường được tính vào nhu cầu tiền mặt, thay vì được tính vào phép so sánh chi phí sản phẩm lâu dài. Khả năng được hoàn thuế phụ thuộc vào việc đăng ký, quyền được hoàn, chứng từ và phương thức nhập khẩu thực tế. Không nên loại khoản thuế được mô tả là có thể hoàn trong báo giá khỏi chi phí cho đến khi có căn cứ chứng minh cách xử lý đó.
Cũng cần lưu ý đến cơ sở tính thuế nhập khẩu. Một số hệ thống tính thuế dựa trên trị giá hải quan cộng với thuế nhập khẩu và các chi phí phát sinh được quy định. Vì vậy, chỉ áp dụng thuế suất cho hóa đơn hàng hóa có thể khiến số tiền phải nộp khi thông quan bị tính thấp hơn thực tế.
Bảng tính dùng ký hiệu giúp phân biệt rõ hai khoản mà không cần giả định giá thị trường hoặc thuế suất tại điểm đến:
Theo các định nghĩa này, chi phí hàng tồn kho sau khi nhập khẩu trên mỗi kilôgam = (G + F + D + H + N) ÷ Q. Tổng nguồn vốn cần thiết cho toàn bộ quá trình mua hàng và nhập khẩu cũng bao gồm R, tùy thuộc vào thời điểm thanh toán. Khoản đặt cọc cho nhà cung cấp đã thanh toán cần được ghi vào hồ sơ tổng nguồn vốn mua hàng, nhưng không được tính lại như một khoản thanh toán thông quan còn phải trả.
Hãy ghi rõ các giả định về tỷ giá hối đoái. Tỷ giá dùng để thanh toán cho nhà cung cấp, tỷ giá chuyển đổi hải quan và tỷ giá ghi nhận kế toán có thể khác nhau. Phí ngân hàng và chi phí phòng ngừa rủi ro tỷ giá cũng ảnh hưởng đến việc so sánh thương mại, dù cách phân loại kế toán của chúng có thể nằm ngoài hàng tồn kho.
So sánh chất tạo màu dựa trên hiệu quả tạo màu có thể sử dụng
Chi phí trên mỗi kilôgam được giao đến hỗ trợ việc so sánh logistics, nhưng không xác định được chất tạo màu nào có chi phí sản xuất thấp hơn. Nồng độ, cường độ màu tiêu chuẩn, hàm lượng chất mang và liều lượng cần dùng trong ứng dụng thành phẩm có thể làm thay đổi thứ hạng.
Chế phẩm dạng lỏng đã pha loãng có chứa nước hoặc một chất mang khác trong khối lượng vận chuyển. Bột cô đặc có thể giảm cước vận chuyển trên mỗi đơn vị hiệu quả tạo màu, nhưng lại phát sinh các yêu cầu khác về phân tán, kiểm soát bụi hoặc xử lý. Không dạng nào đương nhiên có chi phí thấp hơn.
Khi các thử nghiệm kỹ thuật xác nhận kết quả tương đương, hãy sử dụng:
Chi phí chất tạo màu trên mỗi đơn vị sản phẩm thành phẩm = chi phí sau khi nhập khẩu trên mỗi kilôgam × liều lượng đã được xác nhận cho mỗi đơn vị sản phẩm thành phẩm.
So sánh liều lượng để đạt cùng sắc độ yêu cầu trong các điều kiện chế biến liên quan. Nhiệt độ, độ axit, mức độ tiếp xúc với ánh sáng và nền thực phẩm có thể ảnh hưởng đến hiệu quả. Thông số cường độ màu được đo theo một phương pháp phòng thí nghiệm không mặc nhiên có thể so sánh trực tiếp với giá trị đo theo phương pháp khác.
Các yêu cầu xuất xưởng cần được tính vào ngân sách nếu phát sinh chi phí có thể quy trực tiếp. Những chi phí này có thể bao gồm thử nghiệm nhận dạng hoặc thành phần, phân tích chất ô nhiễm, lấy mẫu và chuẩn bị tài liệu theo yêu cầu của điểm đến và ứng dụng. Cần phân biệt chi phí kiểm tra xuất xưởng định kỳ theo từng lô với chi phí đánh giá nhà cung cấp phát sinh một lần, để lô hàng đầu tiên không trở thành cơ sở so sánh sai lệch cho mọi đơn hàng lặp lại.
Phân bổ chi phí chung theo yếu tố tạo ra chúng
Các lô hàng hỗn hợp cần nhiều hơn một quy tắc phân bổ. Thuế nhập khẩu cần được tính theo phân loại, trị giá hải quan và cách xử lý xuất xứ của từng dòng sản phẩm. Cước vận chuyển có thể được phân bổ theo khối lượng tính cước hoặc thể tích, trong khi chi phí thử nghiệm phòng thí nghiệm được tính riêng nên được quy cho nguyên liệu đã thử nghiệm.
Phân bổ toàn bộ cước vận chuyển theo giá trị hóa đơn có thể làm sai lệch kết quả khi một chất tạo màu nhỏ gọn, giá trị cao được vận chuyển cùng nguyên liệu cồng kềnh, giá trị thấp. Ngược lại, chia toàn bộ phí môi giới tối thiểu của lô hàng theo khối lượng có thể khiến chi phí xử lý nhiều dòng khai báo bị che khuất. Hãy sử dụng cơ sở hợp lý cho từng khoản phí và áp dụng nhất quán giữa các báo giá có thể so sánh.
Các đơn hàng nhỏ cần được chú ý đặc biệt vì phí tối thiểu được phân bổ cho ít kilôgam hơn. Lô hàng lớn hơn có thể giảm các khoản phí đơn vị đó, nhưng cần đánh giá khoản tiết kiệm cùng với mức tiêu thụ, thời hạn sử dụng còn lại, điều kiện bảo quản và nguồn vốn hàng tồn kho. Nguyên liệu hết hạn trước khi được sử dụng sẽ không mang lại khoản tiết kiệm mua hàng như dự kiến.
Làm rõ các yếu tố chưa chắc chắn trước khi phê duyệt đơn hàng
Một tổng chi phí chính xác đến từng con số có thể che giấu những giả định chưa được giải quyết. Hãy giữ một ước tính cơ sở được hỗ trợ bằng các báo giá hiện hành, sau đó trình bày riêng tác động tăng thêm của từng yếu tố chưa chắc chắn: cách áp dụng thuế nhập khẩu khác, phụ phí vận chuyển, biến động tỷ giá hoặc phí lưu kho phát sinh sau khi hết thời gian miễn phí.
Hãy tính từng thay đổi xuyên suốt phép tính. Cước vận chuyển tăng có thể ảnh hưởng đến cả chi phí vận chuyển và trị giá hải quan bao gồm cước. Thuế nhập khẩu tăng cũng có thể làm thay đổi khoản thuế nhập khẩu phải nộp nếu thuế nhập khẩu là một phần của cơ sở tính thuế. Chậm trễ lưu kho phát sinh thêm chi phí xử lý và ảnh hưởng đến dòng tiền; không nên gộp các khoản này vào một khoản dự phòng cước vận chuyển chung chung.
Đính kèm ngày báo giá, loại tiền tệ, thời hạn hiệu lực và nguồn chứng từ cho từng giả định trọng yếu. Ghi rõ các khoản phí tại điểm đến chưa được xác định thay vì nhập giá trị bằng không. Việc so sánh sẵn sàng để phê duyệt khi các đề nghị cạnh tranh cùng dựa trên một quy cách, điểm giao hàng, cách xử lý thuế và cơ sở tính lượng hàng có thể sử dụng.
Sau khi nhận hàng, hãy thay các ước tính bằng hóa đơn thực tế và số lượng đã được xác nhận có thể sử dụng. Ghi lại nguyên nhân của từng chênh lệch, chẳng hạn cước vận chuyển, phân loại, tỷ giá, chậm trễ hoặc khác biệt về số lượng. Việc đối chiếu này tạo cơ sở đáng tin cậy hơn cho đơn hàng tiếp theo và chỉ ra những khoản phí bị che khuất bởi giá chào hấp dẫn của nhà cung cấp.
Gửi yêu cầu tư vấn cho chúng tôi ngay hôm nay